
Conselho de Ministros aprova cinco decretos para modernizar o sistema fiscal em Moçambique
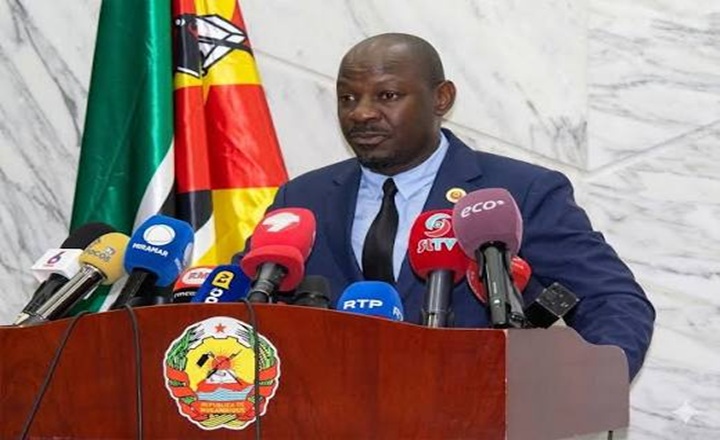
O Conselho de Ministros realizou, no dia 29 de Setembro de 2026, a sua 28.ª Sessão Ordinária, na qual apreciou e aprovou cinco decretos de relevo para o ordenamento jurídico moçambicano, com destaque para a reforma do sistema fiscal e a regulamentação do trabalho voluntário.
Em primeiro lugar, o Governo aprovou o Decreto que aprova o Regulamento da Lei do Voluntariado, revogando o Decreto n.º 52/2017, de 11 de Outubro. Este regulamento estabelece os mecanismos de acreditação do trabalho voluntário, com o objectivo de conferir maior celeridade, flexibilidade e eficácia aos processos, bem como de reforçar os mecanismos de controlo aplicáveis aos cidadãos e às entidades promotoras do voluntariado, nas suas diversas formas de organização, que promovam e realizem o voluntariado no País.
No domínio da tributação, foram aprovados quatro decretos que visam operacionalizar as reformas introduzidas pelas Leis n.ºs 9/2025, 10/2025, 11/2025 e 12/2025, todas de 29 de Dezembro, que alteraram, respectivamente, os Códigos do ISPC, do IVA, do IRPS e do IRPC.
Assim, o Decreto que altera os artigos 3, 4, 10, 11, 19, 21, 25, 27, 29, 33, 34, 36, 37, 39, 42, 43, 45 e 55 do Regulamento do Código do Imposto sobre o Rendimento das Pessoas Colectivas (IRPC), aprovado pelo Decreto n.º 9/2008, de 16 de Abril, e alterado pelos Decretos n.ºs 68/2009, de 11 de Dezembro, e 3/2012, de 24 de Fevereiro, insere-se no quadro das reformas em curso no sistema fiscal moçambicano. O diploma visa definir prazos, formalidades, mecanismos administrativos, deveres acessórios e demais procedimentos complementares indispensáveis para assegurar a correcta, uniforme e eficiente execução da Lei Tributária, bem como garantir maior segurança jurídica, previsibilidade e transparência na relação jurídico-tributária entre a Administração Tributária e os sujeitos passivos.
Paralelamente, o Decreto que aprova o Regulamento do Imposto Simplificado para Pequenos Contribuintes (ISPC) revoga o Decreto n.º 14/2009, de 14 de Abril. O novo regulamento estabelece a forma e os procedimentos do ISPC, aplicáveis às pessoas singulares ou colectivas que exercem, no território nacional, actividades silvícola, pesqueira, pecuária, agrícola, avícola e apícola, industrial e comercial de pequena dimensão, incluindo de artesanato, prestação de serviços, comércio ambulante, em bancas, barracas, quiosques, cantinas e tendas, de modo a ajustá-los às alterações introduzidas pela Lei n.º 9/2025, de 29 de Dezembro, que altera o Código do ISPC.
No que respeita ao IVA, o Decreto que altera os artigos 3, 7, 8, 15, 16-A, 18, 21, 23, 28, 36 e 37 do Regulamento do Código do Imposto sobre o Valor Acrescentado (IVA), aprovado pelo Decreto n.º 7/2008, de 16 de Abril, e alterado pelos Decretos n.ºs 4/2012, de 11 de Dezembro, 3/2012, de 23 de Janeiro, e 8/2017, de 6 de Abril, enquadra-se nas reformas introduzidas pela Lei n.º 10/2025, de 29 de Dezembro. A alteração visa a modernização do sistema, o alargamento da base tributária, o reforço da capacidade de arrecadação de receitas públicas, bem como o alinhamento com as melhores práticas internacionais em matéria de tributação do consumo, incluindo no domínio da economia digital, por forma a reforçar a segurança jurídica e a previsibilidade para os sujeitos passivos, promovendo maior clareza na interpretação e cumprimento das obrigações fiscais.
Por fim, o Decreto que altera os artigos 2, 4, 5, 7, 9, 10, 15, 16, 17, 18, 20, 23, 24, 25, 27, 28, 29, 30, 31, 32, 38, 39, 43, 47 e 47 do Regulamento do Código do Imposto sobre o Rendimento das Pessoas Singulares (IRPS) insere-se igualmente no quadro das reformas em curso no sistema fiscal moçambicano, introduzidas pela Lei n.º 11/2025, de 29 de Dezembro. O diploma visa definir prazos, formalidades, mecanismos administrativos, deveres acessórios e demais procedimentos complementares indispensáveis para assegurar a correcta, uniforme e eficiente execução da Lei Tributária, bem como garantir maior segurança jurídica, previsibilidade e transparência na relação jurídico-tributária entre a Administração Tributária e os sujeitos passivos.
Outras noticias
Cultura
Lançada no BCI obra que eterniza memórias e o humor da Zambézia
2026-10-02
Sociedade
Dia Internacional do Café
2026-10-02
Sociedade
Ministro Mathlombe torra mandato em promessas de papel
2026-10-02
Politica
Conselho Constitucional Adjudica Viaturas de Luxo por 49,5 Milhões de Meticais
2026-10-01
Cultura
Dia Internacional do Café: Aroma, Sabor e História
2026-09-30
Copyright Jornal Preto e Branco Todos Direitos Resevados . 2025
Website Feito Por Déleo Cambula